Impúlsate
El coworking que va más allá del espacio de trabajo
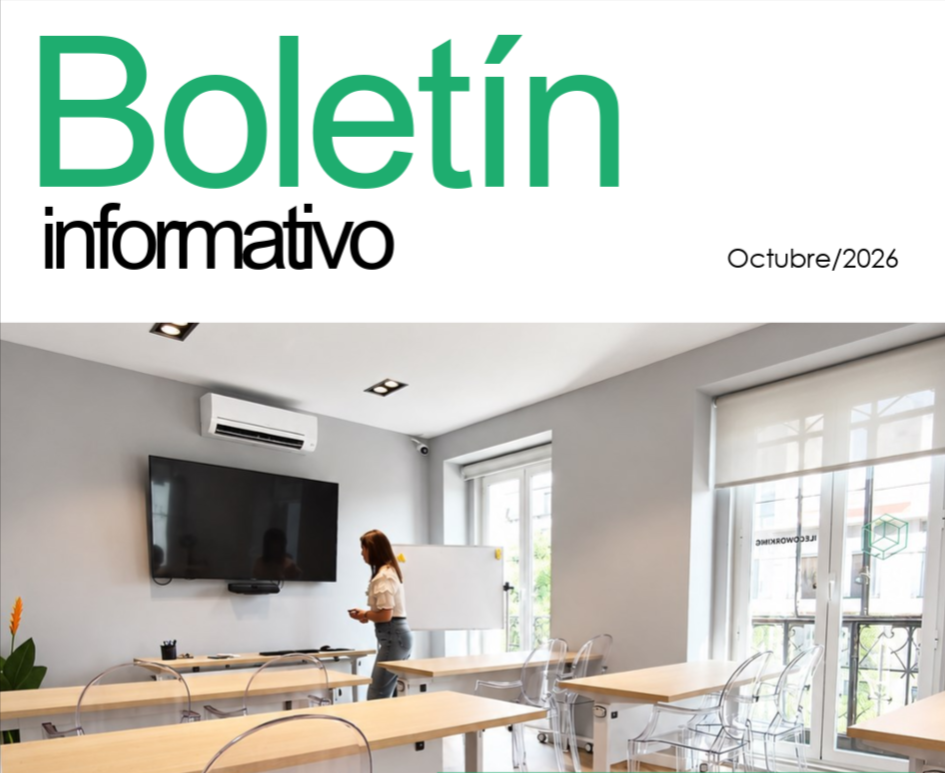
Delegar las tareas administrativas y contar con el respaldo de profesionales expertos es la clave para que autónomos y empresarios puedan impulsar sus proyectos. Hoy en día, un centro de coworking ya no es solo un lugar donde alquilar un escritorio o una sala de reuniones. Se ha convertido en el socio estratégico ideal para poder centralizar la gestión de tu empresa, permitiéndote ahorrar costes y enfocar toda tu energía en lo que de verdad importa: hacer crecer tu negocio.
Para ayudarte a conseguirlo, recuerda que en IL Coworking & Legal Services hemos diseñado un ecosistema de servicios integrales que se adaptan por completo al ritmo y tamaño de tu proyecto. En virtud de ello, te ofrecemos todo lo que tu empresa necesita para crecer en un solo lugar. Te podrás olvidar de sobrecargarte con la burocracia del día a día, dado que te ofrecemos una solución integral y siempre adaptada a tus necesidades.
Gestión de correspondencia y paquetería
En este sentido, contamos con nuestro eficaz servicio de gestión de correspondencia y paquetería, además de la posibilidad de mantener tu dirección empresarial en una zona céntrica y prestigiosa. Nosotros nos encargamos de recibir, custodiar y avisarte en tiempo real de toda tu correspondencia y paquetes, garantizando máxima confidencialidad.
Servicio de secretaría
Además, en IL Coworking & Legal Services podrás contar con nuestro experto servicio de secretaría, que te permitirá ofrecer la mejor imagen a tus clientes. Nuestro equipo atiende tus llamadas de forma personalizada y recibirá tus visitas con la máxima profesionalidad.
Asesoramiento jurídico, contable y fiscal
Todo ello sin olvidar nuestro servicio de valor añadido en materia de asesoramiento jurídico para que camines sobre seguro. Contamos con expertos legales, a través de nuestro partner, la firma Acountax, para resolver tus dudas contractuales, normativas o societarias, protegiendo siempre los intereses de tu negocio. Del mismo modo, de cara a mantener tus cuentas claras y al día, podrás disponer de un eficaz servicio de asesoría contable y fiscal.
Sabemos que ninguna empresa es igual a otra y que tus necesidades de hoy no serán las mismas que las de mañana. Por eso, no creemos en los paquetes cerrados. Analizamos tu situación actual y tus objetivos para confeccionar un plan personalizado.
Impúlsate: somos la solución a tu medida para hacer crecer tu negocio.
INICIATIVA
Las seis reglas de oro para garantizar tu éxito profesional
Aunque no se trata de un fenómeno nuevo, sino intrínseco a nuestro trabajo, la reflexión sobre lo que hay que hacer para crear un entorno laboral estimulante ha cobrado un nuevo impulso en los últimos años. La noción de bienestar en el lugar de trabajo es ya omnipresente, y son pocas las empresas que la ignoran.
Con carácter general, las reglas de oro para el desempeño profesional combinan la excelencia operativa, la ética y la mejora continua del trabajo diario que pueden redundar en una clara mejora de la productividad. Las reglas que puedes aplicar en esta materia son las siguientes:
- Conocimiento técnico: domina a fondo tu área, comprende los procesos, los tiempos y los límites de lo que puedes aportar.
- Presencia y enfoque: implícate activamente en tus funciones con atención plena, sin importar tu puesto (asalariado, autónomo o directivo).
- Ritmo y organización: gestiona tu carga de trabajo mediante listas de tareas claras y revisiones semanales para evitar la acumulación de pendientes.
- Pasión y aprendizaje: disfruta del proceso de adquirir nuevas habilidades, buscar enfoques distintos y plantearte metas de superación.
- Ética y reputación: protege tu integridad y tus valores por encima de todo; una carrera sólida se sostiene en la confianza que inspiras.
- Límites saludables: respeta tus horas de descanso y evita el agotamiento extremo, ya que el cansancio elevado dispara la probabilidad de cometer errores.
Metodologías para convertir las reglas en hábitos
Existen diferentes metodologías que transforman las reglas de oro en hábitos diarios que también mejoran la productividad:
- El «Time Blocking» propone dividir la jornada en bloques horarios cerrados asignados a una sola actividad
- La «Técnica Pomodoro» fragmenta el esfuerzo en periodos de veinticinco minutos de concentración absoluta seguidos de breves descansos para mantener el cerebro fresco
- Cuando el problema es la saturación mental o la eficiencia, la «Matriz de Eisenhower» filtra esas tareas clasificándolas estrictamente por su urgencia e importancia
- Si se busca un control visual del flujo de trabajo, el sistema «Kanban» organiza los deberes en columnas según su estado de progreso, impidiendo que se acumulen demasiados frentes abiertos a la vez
- El crecimiento y el bienestar se aseguran mediante la «Regla del 5%» (microaprendizaje), dedicando un par de horas semanales fijas para la actualización profesional
- El «Timeboxing de Cierre» es una rutina que blinda los últimos minutos de la jornada para planificar el día siguiente y garantizar una desconexión total del entorno laboral
En definitiva, dominar las reglas de oro del desempeño profesional no implica trabajar más horas, sino hacerlo con estrategia, ética y un enfoque inteligente.
Validación científica y empresarial
Por otro lado, tener presente la puesta en práctica de estas reglas básicas por los trabajadores tampoco no es una cuestión baladí para las empresas y es algo en lo que los empresarios se deben implicar de cara a sus trabajadores, máxime si tenemos en consideración las conclusiones que alcanzan diferentes estudios recientes.
Por ejemplo, el Informe de Tendencias del Mercado de Trabajo publicado el pasado mes de junio por el Observatorio de las Ocupaciones del SEPE, subraya que la productividad global está bajo amenaza debido al fuerte incremento del absentismo laboral provocado por la fatiga y el desgaste (burnout).
En la actualidad, para frenar este factor que merma la productividad, las empresas están priorizando el cuidado de los límites saludables y la salud de los trabajadores como un factor crítico de rendimiento económico.
Otro factor que juega a favor del rendimiento profesional y la productividad es la flexibilidad y el trabajo en remoto. Según un análisis de datos macroeconómicos del Bureau of Labor Statistics se acredita una asociación directa y positiva entre la flexibilidad horaria (trabajo híbrido/remoto) y el crecimiento de la productividad total de los factores.
Del mismo modo, un reciente estudio publicado en Research Gate evaluó la implementación estricta de las denominadas «reglas de oro» operativas en entornos de alta exigencia. El análisis demostró que el seguimiento rígido de estos códigos de conducta y procesos técnicos redujo los errores y accidentes graves entre un 50% y un 60%, consolidando la idea de que la ética y la excelencia en el proceso superan a la improvisación.
PRONÓSTICO
Cuatro de cada diez pymes prevén aumentar sus ingresos
Dirigir un negocio en España nunca ha sido sencillo, pero el contexto actual requiere, además, una elevada capacidad de adaptación ante un entorno cada vez más complejo, cambiante y difícil de anticipar. Las pymes y los autónomos constituyen el auténtico pulso de nuestra sociedad y desempeñan un papel esencial en la generación de empleo, riqueza y actividad en todo el territorio.
Sin embargo, quienes están al frente de estas organizaciones deben desenvolverse hoy en un escenario en el que surgen nuevos desafíos que condicionan tanto su presente como su capacidad para proyectarse hacia el futuro. A pesar de estos desafíos, lo cierto es que el tejido productivo español demuestra una notable capacidad de resiliencia, ya que un 40,9% de las pymes prevé aumentar su facturación durante este año, tal y como se desprende del III Informe de Pymes y Autónomos de España de Hiscox.
Tras años sorteando una incertidumbre que se ha convertido prácticamente en una constante, el tejido empresarial afronta el reto de seguir creciendo y ganando competitividad en un escenario marcado por la evolución de los costes operativos, una creciente complejidad regulatoria y un escenario geopolítico cuyas consecuencias alcanzan de forma directa a los negocios.
Vocación de avanzar
Aun así, según destaca este informe, la pyme española mantiene una clara vocación de avanzar. Lo vemos en su determinación por subirse a la ola de la transformación digital, en la adopción de tecnologías emergentes como la inteligencia artificial, en la búsqueda de nuevas eficiencias operativas y en la consolidación de compromisos en materia de sostenibilidad y gobernanza que trascienden el mero cumplimiento normativo.
Existe un impulso evidente por evolucionar y aprovechar las oportunidades que ofrece este nuevo escenario, pero para que ese esfuerzo fructifique se requiere un entorno de seguridad jurídica y certidumbre económica que amortigüe la exposición al riesgo y favorezca la creación de valor a largo plazo.
Datos clave del informe
Este informe se ha centrado en elaborar una radiografía de las pymes en el territorio español independientemente del sector en el que operan. Así, si ya es destacable que cuatro de cada diez negocios prevén aumentar sus ingresos, no menos reseñable es que:
- El 36,5% espera mejorar su beneficio o margen
- Solo el 15,6% anticipa una mejora en empleo
- El 76,0% declara haber percibido un aumento de costes operativos en el último año
- La inestabilidad económica aparece como el principal riesgo sistémico, afectando mucho o bastante al 59,2% de las empresas
Esto sugiere que la mejora esperada se apoya más en ingresos, eficiencia y contención de costes que en ampliación de plantilla.
Los autónomos sin asalariados
Dentro del universo pyme, los autónomos sin asalariados ocupan un lugar central y representan el 54,4% del total de pymes. Son, por tanto, el bloque más numeroso del tejido empresarial, aunque no el más dinámico: en el último dato disponible (mayo 2026) caen un 0,70% interanual, mientras que las empresas con asalariados crecen.
Este estudio muestra también que sus expectativas son más prudentes: el 34,4% prevé mejorar facturación y el 29,7% espera mejorar margen. Para la mayoría, el reto no está en crecer vía contratación, sino en sostener la actividad, mejorar productividad y proteger márgenes.
Brecha digital en las pymes
La transformación digital aparece como uno de los ejes más relevantes de este análisis. España ha reforzado su posicionamiento en Europa, pero esa evolución convive con una brecha dentro del tejido pyme:
- El 30,8% de las empresas entrevistadas ha recibido ayudas públicas para digitalización
- Entre ellas, el 94,9% recurrió al Kit Digital
- Sin embargo, solo el 27,9% de las beneficiarias considera que ha logrado una transformación real, lo que equivale al 8,6% del total de empresas entrevistadas
La digitalización está presente, pero no siempre se traduce en cambios profundos en la forma de trabajar.
Dificultades para encontrar talento
También se observan dificultades para encontrar talento: el 29,4% afirma haber tenido problemas para encontrar o contratar personal cualificado y otro 14,7% indica que cuesta más que antes.
La principal razón es la falta de perfiles técnicos o específicos. A esto se suman los costes laborales, la incertidumbre económica y el absentismo: el 71,9% de las empresas con asalariados menciona tener absentismo y el 22,8% del total de empresas con empleados indica que su competitividad se ha visto afectada por este motivo.
ANÁLISIS
La productividad laboral en España apenas crece un 0,6% anual en las últimas tres décadas
España ha demostrado en sucesivos ciclos una notable capacidad de crear empleo; la dificultad no está ahí, sino en transformar ese crecimiento en salarios más altos, empleos más estables y cualificados, y empresas más competitivas. La restricción que condiciona todo lo anterior es la productividad. Sin ella, el crecimiento del empleo y de los salarios encuentra pronto sus límites.
La productividad laboral continúa siendo uno de los principales desafíos estructurales de la economía española, según el informe ‘Productividad laboral en España. Diagnóstico estructural y escenarios 2026-2036’, elaborado por el Instituto de Ciencias del Empleo y las Relaciones Laborales (ICER).
Según advierte este informe, en las últimas tres décadas, la productividad por hora trabajada ha crecido apenas un 0,6% anual de media, acumulando un avance del 21,4% entre 1995 y el segundo trimestre de 2026.
Por qué es tan relevante
La productividad es condición (no garantía automática) de un empleo mejor y se relaciona con la estabilidad, la cualificación y la autonomía profesional. Sin ella, un país consolida empleo abundante pero de escasa progresión.
Para hacerse una idea de lo que ha pasado en España en los últimos 30 años, ICER expone que, de cada 100 puntos de crecimiento económico, 89 se explicarían por el aumento de las horas trabajadas y únicamente 11 por las ganancias de productividad.
Un modelo con limitaciones
Esta dependencia del crecimiento del empleo evidencia, según el ICER, las limitaciones de un modelo cuya sostenibilidad futura estará cada vez más condicionada por la disponibilidad de trabajadores, el envejecimiento de la población y la capacidad de las empresas para generar mayor valor añadido.
El informe apunta a la transformación de la organización del trabajo, la inversión en innovación y tecnología, y la mejora de las competencias profesionales como elementos fundamentales para elevar la productividad.
El desafío no consiste únicamente en crear más puestos de trabajo, sino en favorecer empleos de mayor valor añadido, con mejores perspectivas de desarrollo profesional y capacidad para sostener salarios más elevados.
Los dos extremos del mercado laboral
El déficit de productividad se manifiesta con especial crudeza en los dos extremos del mercado de trabajo:
- Los jóvenes acceden con frecuencia a puestos de escaso contenido profesional y sobrecualificados, en un contexto en que la automatización reduce las tareas iniciales que antes construían experiencia; el riesgo es el de una generación formada, pero productivamente infrautilizada
- Los mayores de 45 años afrontan la dificultad de retornar tras el desempleo y la obsolescencia percibida de sus competencias, con un coste económico, fiscal y social del desempleo prolongado
Recomendaciones para las empresas
De cara a la toma de decisiones en una empresa, el ICER propone que cualquier empresa o sector que esté creciendo apoyado en más horas y más contratación debería estimar cuánto de ese crecimiento sobreviviría a una desaceleración de la oferta de mano de obra.
Igualmente, el informe señala que la importancia de vigilar el coste laboral unitario (CLU) propio frente al sectorial. Con el CLU agregado creciendo al 3,7% anual sin respaldo de productividad, cualquier empresa cuyos costes laborales crezcan por encima de ese umbral sin una ganancia de eficiencia equivalente está perdiendo competitividad-precio de forma silenciosa.
Por su parte, el aumento sostenido de vacantes sin cubrir durante los últimos años es una señal de desequilibrio en las cualificaciones más que de escasez agregada. Las empresas que dependan de perfiles con alta rotación de vacantes deberían tratar la formación interna como una inversión en productividad, no como un coste de personal.
El papel de la inteligencia artificial
El ICER apunta que la inteligencia artificial se presenta como una de las principales oportunidades para revertir la trayectoria histórica de la productividad española. El estudio recoge un escenario de alta complementariedad entre la IA y los trabajadores, basado en calibraciones del Fondo Monetario Internacional, en el que la adopción de estas tecnologías podría añadir hasta 1,5 puntos porcentuales anuales al crecimiento de la productividad durante una década.
En todo caso, el informe pone de manifiesto la necesidad de avanzar hacia un modelo productivo capaz de sostener las mejoras retributivas mediante una mayor generación de valor, evitando que el incremento de los costes laborales se traduzca en un deterioro de la competitividad de las empresas.
PREVISIÓN
La economía de España crecerá más que la de EEUU y el triple que Francia e Italia, según el FMI
El Fondo Monetario Internacional (FMI) ha elevado el crecimiento esperado de España este año hasta el 2,5%, con lo que dobla la previsión de la zona euro, que se sitúa en 1,1%. España también crecerá más que EEUU, concretamente dos décimas más, puesto que el FMI estima que la mayor economía del mundo aumentará su PIB en un 2,3%. Además, España crecerá el triple que Francia o Italia, donde el PIB no llegará a avanzar ni un 1% en 2026.
Perspectivas del FMI
La previsión del FMI en su informe «Perspectivas de la economía mundial», presentado este mes de octubre, es una décima inferior a la publicada por el Gobierno y el Banco de España, que prevén un crecimiento para este 2026 de un 2,6%. La mejora responde al buen comportamiento de la economía española en el segundo trimestre y a un impacto de los conflictos bélicos y la situación geopolítica mundial menor de lo previsto.
El último informe del organismo internacional ha mejorado en cuatro décimas las perspectivas españolas, en comparación con los cálculos publicados en el pasado mes de julio, pero hay que tener en cuenta que el avance del PIB proyectado para 2026 supone una ligera ralentización de la economía, al pasar del 2,6% en 2025 al citado 2,5% este año.
Fortaleza de España en la eurozona
El informe de perspectivas mundiales señala que la expansión en el área del euro está siendo impulsada principalmente «por una recuperación muy sólida en Irlanda y por el dinamismo sostenido en España«, mientras que el resto de países de la región mantienen un crecimiento estable.
El FMI destaca así el buen momento «macro» de la economía de España, que crece al calor del fuerte aumento de la población, gracias a la llegada de cientos de miles de inmigrantes cada año que se suman a la fuerza laboral, generando una economía más grande, pero que no genera una mayor prosperidad para cada ciudadano, al menos en la misma proporción.
En todo caso, España sigue aventajando en crecimiento a Alemania y, especialmente, a las otras grandes economías de la unión monetaria: Países Bajos (1,5%), Italia (0,8%) y Francia (0,4%).
El papel de Madrid
Hay que reseñar que Madrid desempeña un papel clave en el crecimiento de la economía española. La Comunidad concentra ya el 20% del PIB nacional y, según las estimaciones para 2026, crecerá entre dos y tres décimas por encima de la media española.
Inflación y desempleo
No obstante, el organismo también ha anticipado que la inflación alcanzará el 3,7% de media, una tasa que supera en seis décimas al promedio de los países con la moneda común. La tasa de España supera a Italia (3,3%), Países Bajos (2,9%), Alemania (2,7%) y Francia (2,4%).
El encarecimiento generalizado previsto para 2026 es un punto superior al registrado el año pasado, aunque el FMI espera que en 2027 vuelva a moderarse al 2,7%.
En términos de desempleo, España se quedará estancada con una tasa del paro que apenas bajará del 10% en el periodo de previsión (9,8% tanto para 2026 como para 2027), mientras que en la eurozona se mantendrá en el 6,3% los dos años.
Perspectivas globales
El FMI destaca además la capacidad de resistencia que ha mostrado la economía mundial ante importantes retos, como el cierre del Estrecho de Ormuz, y eleva en una décima la previsión de crecimiento para 2026, hasta el 3,1%, además de mantener en el 3,4% su pronóstico para 2027.
«La actividad en el primer semestre de 2026 se ha mantenido mejor de lo esperado, a pesar de la prolongada guerra en Oriente Medio y de las continuas tensiones comerciales», analiza el informe de perspectivas, que presta atención a dos «fuerzas» determinantes, la geopolítica y la tecnología, que están bifurcando la marcha económica mundial.
El informe señala que hasta 2028 la inflación subyacente (sin contar productos energéticos y alimentos no elaborados) no retornará al 2% en la zona del euro. Se prevé que la política monetaria sea menos expansiva, dadas las evidentes presiones inflacionarias y la moderada desaceleración de la actividad, por lo que se espera que los tipos de interés aumenten.
INFORMACIÓN FISCAL
Verifactu se aplaza: nuevo calendario y qué deben hacer empresas y autónomos
El Ministerio de Hacienda ha vuelto a retrasar la entrada en vigor del sistema de verificación de facturas Verifactu para que coincida con la puesta en marcha del sistema de factura electrónica obligatoria, prevista para octubre 2028.
La decisión supone un cambio importante en el calendario de digitalización fiscal, pero no modifica el rumbo. La Agencia Tributaria mantiene intactos los objetivos de control, trazabilidad e integridad de la información, mientras busca que empresas, autónomos, desarrolladores de software y asesorías afronten una única transición tecnológica en lugar de varios procesos sucesivos.
Plazos anteriores
Verifactu tenía previsto entrar en vigor durante 2027. El calendario legal contemplaba su aplicación desde el 1 de enero de 2027 para las empresas sujetas al Impuesto sobre Sociedades y desde el 1 de julio de 2027 para el resto de empresas y autónomos.
Sin embargo, Hacienda ha anunciado que retrasará estas obligaciones para hacerlas coincidir con la implantación de la factura electrónica obligatoria para empresarios y profesionales, cuya facturación anual no supere los ocho millones de euros.
La Orden HAC/1028/2026 ya está en vigor
Conviene recordar que la Orden HAC/1028/2026, publicada en el BOE el 5 de octubre de 2026, ya ha activado los plazos de la factura electrónica: las empresas que facturan más de ocho millones de euros deberán emitirla a partir de octubre de 2027.
Nuevo calendario de plazos
En relación con los plazos del nuevo sistema, la Agencia Tributaria ha emitido una nota informativa coincidiendo con la publicación de la Orden HAC/1028/2026. Así, desde el momento de la entrada en vigor de la Orden, la aplicación efectiva de las obligaciones quedaría diferida en los siguientes términos, contados desde el 6 de octubre de 2026:
- A los 12 meses (06/10/2027): Empresarios y profesionales con volumen de operaciones de más de 8 millones euros: obligación de expedir, remitir y recibir factura electrónica, y obligación de informar sobre los estados de la factura y los pagos.
- A los 24 meses (06/10/2028): Resto de empresarios y profesionales: obligación de expedir, remitir y recibir factura electrónica. Y, para las personas jurídicas con volumen inferior o igual a 8 millones de euros: también la obligación de informar sobre los estados de las facturas y pagos.
- A los 36 meses (06/10/2029): Personas físicas y entidades en régimen de atribución de rentas: obligación de informar sobre los estados de las facturas y pagos.
Ahora bien, la nota informativa del Ministerio de Hacienda habla realmente de una «previsión de modificación de los plazos» de las obligaciones recogidas en el Real Decreto 1007/2023, por el que se aprueba el Reglamento de Requisitos de los Sistemas Informáticos de Facturación (RRSIF), conocido como la normativa Verifactu. Por ese motivo, todavía deberemos estar atentos a la publicación de la reforma de esta norma que apruebe este aplazamiento.
La Audiencia Nacional tumba las sanciones por obstrucción si el contribuyente no llegó a abrir la notificación electrónica
La Audiencia Nacional ha establecido que no se puede sancionar a un obligado tributario por obstrucción cuando desconoce el contenido del requerimiento.
Así lo determina una reciente sentencia, que subraya que la falta de acceso a los requerimientos tributarios practicados mediante el sistema de notificación electrónica obligatoria no puede justificar una sanción por resistencia, obstrucción, excusa o negativa a las actuaciones de la Administración tributaria cuando no se acredita una conducta voluntaria y culpable del obligado tributario, especialmente cuando la Administración conocía que el contribuyente no había visualizado las comunicaciones.
El Tribunal recuerda que, conforme al principio de culpabilidad, las infracciones tributarias pueden ser sancionadas cuando exista dolo o culpa, incluso en grado de simple negligencia, pero no cabe admitir una responsabilidad objetiva que permita imponer sanciones por hechos casuales o ajenos a toda diligencia exigible.
Si, en este caso, el obligado tributario no tuvo conocimiento efectivo de los requerimientos, la falta de atención no puede tipificarse como una conducta deliberada para entorpecer la labor inspectora. Así, el mero hecho de que la notificación sea válida a efectos formales o de cómputo de plazos administrativos no desplaza la carga de la prueba de la Administración; esta debe demostrar que el contribuyente buscó eludir sus obligaciones de forma culpable.
INFORMACIÓN MERCANTIL
Los equipos jurídicos deben integrarse en el proceso de decisión empresarial
El III Encuentro Abogacía de Empresa ICAM-ICAB ha abordado el creciente peso de los equipos y departamentos jurídicos en la estrategia de las compañías.
En este sentido, la CEOE subraya que tanto las asesorías internas como los despachos de abogados externos que trabajan para las empresas deben integrarse en el proceso de decisión empresarial y conocer suficientemente la compañía para ayudarla a valorar qué riesgos puede asumir, cuáles debe evitar y cómo alcanzar legítimamente sus objetivos.
El asesoramiento jurídico, ha señalado, no puede limitarse a explicar qué dice la norma sin entender la realidad sobre la que debe aplicarse.
El valor del equipo jurídico interno
En lo que a los equipos jurídicos internos se refiere, a medida que los profesionales in-house intervienen antes y con mayor relevancia en decisiones que afectan al negocio, aumenta también la exigencia sobre su criterio, su capacidad para anticipar riesgos y la forma en que trasladan sus recomendaciones a quienes deben decidir.
Si tradicionalmente se recurría al departamento jurídico cuando surgía un problema, su intervención se produce ahora cada vez antes, cuando todavía es posible anticipar el riesgo e influir en el camino que adopta la compañía.
En todo caso, el abogado de empresa necesita conocer el Derecho, pero también comprender el negocio, sus tiempos, sus necesidades y las presiones a las que está sometido. Esa proximidad a la actividad de la compañía no elimina, sin embargo, la obligación de mantener un criterio propio, incluso cuando la respuesta jurídica pueda resultar incómoda.
El endeudamiento derivado del auxilio familiar no justifica un concurso culpable
La calificación culpable del concurso de acreedores de una persona física por sobreendeudamiento destinado al auxilio familiar no procede automáticamente.
En este sentido, el Tribunal Supremo determina que el sobreendeudamiento de la persona física no determina por sí solo la calificación culpable del concurso, en especial cuando la financiación se ha destinado a necesidades asistenciales primarias de la familia, sin gastos suntuarios y en un contexto excepcional, puede existir negligencia, pero no necesariamente dolo ni culpa grave.
Requisitos para el concurso culpable
En este sentido, para que un concurso sea culpable, la ley exige demostrar dolo o imprudencia grave y una relación causal directa con la generación o agravación de la insolvencia (art. 441 del Texto Refundido de la Ley Concursal).
Por ello, la solidaridad familiar o el endeudamiento por necesidad básica o auxilio a parientes, por sí solos, no equivalen a una conducta temeraria o fraudulenta.
Este aspecto es importante, ya que, al descartar la culpabilidad, se evita la inhabilitación del deudor y se le permite acceder a la exoneración de las deudas (la conocida como Ley de la Segunda Oportunidad).
Resolución del caso
En ese caso, la Sala admite que el endeudamiento del deudor contribuyó a la situación de insolvencia, al haber recurrido a financiación para atender necesidades familiares. Sin embargo, precisa que esta constatación no es suficiente para calificar el concurso como culpable.
Resulta imprescindible valorar si esa conducta puede calificarse como dolosa o constitutiva de culpa grave, lo que requiere atender a las circunstancias concretas del caso, incluyendo el volumen del endeudamiento, la capacidad económica del deudor y la finalidad de los préstamos.
En este sentido, el Tribunal descarta la existencia de dolo, al no apreciarse una intención de provocar o agravar la insolvencia. Asimismo, niega la concurrencia de culpa grave, al considerar que el endeudamiento no resulta desproporcionado en relación con los ingresos del deudor y responde a una finalidad asistencial vinculada a una situación excepcional de necesidad familiar derivada de la crisis económica generada, en este caso, por la pandemia del Covid.
Aunque la conducta pueda calificarse como negligente, por no haberse ponderado adecuadamente la capacidad real de devolución, no se aprecia una ausencia de la mínima diligencia debida exigible. En consecuencia, el Tribunal ha determinado que se puede calificar finalmente el concurso como fortuito.
INFORMACIÓN LABORAL
El Supremo aclara que el permiso por hospitalización de familiares no tiene límite anual
El Tribunal Supremo ha confirmado que el permiso retribuido por accidente, enfermedad grave, hospitalización o intervención quirúrgica de familiares no está sujeto a un tope o límite anual acumulado.
En este sentido, el alto tribunal recuerda que el permiso de 5 días (según el artículo 37.3.b del Estatuto de los Trabajadores) nace de forma autónoma cada vez que se produce un nuevo hecho que lo justifique (una nueva enfermedad grave, un nuevo ingreso u operación), sin importar cuántas veces ocurra a lo largo del año natural.
Alcance e interpretación
En definitiva, los cinco días de permiso se generan de forma independiente cada vez que ocurre una nueva situación que lo justifique y no se agotan en un tope máximo de cinco días al año.
No hay que olvidar que la estructura tradicional del Estatuto de los Trabajadores concibe este permiso como un derecho ejercitable ante cada contingencia médica justificada de familiares o convivientes. Además, hay que tener en cuenta que este permiso tiene como finalidad la necesidad efectiva de atención y reposo del paciente, no la permanencia formal en el centro sanitario.
Por esta razón, el alta hospitalaria no extingue automáticamente el permiso si el familiar no cuenta con el alta médica. Ello implica que, si tras el alta hospitalaria se prescribe reposo domiciliario y persiste la necesidad de cuidados, la persona trabajadora ostenta el derecho a seguir disfrutando de la licencia hasta agotar los cinco días.
La obligación de activar el protocolo: cómo gestionar una sospecha de acoso laboral
Las empresas están obligadas a garantizar la seguridad y la salud de sus trabajadores, incluyendo la protección frente a cualquier tipo de acoso. Por ello, ante cualquier sospecha, indicio o denuncia de acoso es fundamental activar el Protocolo de Prevención y Actuación frente al Acoso, debiendo seguir de forma estricta los plazos y fases marcados en el documento.
Marco normativo
En este sentido, recuerde que:
- La Ley Orgánica 3/2007 (Ley de Igualdad) obliga a todas las empresas, en su artículo 48, a arbitrar procedimientos específicos (protocolos) para prevenir y dar cauce a las denuncias de acoso sexual y por razón de sexo
- La Ley Orgánica 10/2022 extiende la obligación a promover activamente la formación de la plantilla y a incluir el acoso digital en el ámbito de protección
- La Ley de Prevención de Riesgos Laborales (LPRL) exige proteger a los trabajadores frente a los riesgos psicosociales, donde se enmarca el acoso laboral o mobbing
Por tanto, es recomendable no banalizar las denuncias que puedan llegarle por supuesto acoso, ya que, aunque finalmente no exista ninguna conducta constitutiva de acoso, su empresa tiene el deber de actuar y analizar la situación.
Cómo actuar ante una denuncia
Atendiendo a estas consideraciones, cuando una persona trabajadora le comunique que está sufriendo acoso, dígale que redacte la correspondiente denuncia y que describa los hechos de forma cronológica, indicado para cada incidente la fecha, el lugar, las personas presentes y la conducta constitutiva de acoso.
La investigación resultará más eficaz si la denuncia incluye información concreta. En todo caso, es importante garantizar la confidencialidad y la seguridad, escuchando a la persona afectada en un entorno privado, seguro y sin juicios previos.
Por ello, es muy importante abrir una investigación interna e imparcial, designando el correspondiente instructor de la investigación para recabar información de manera objetiva y esclarecer los hechos. En este sentido, es importante matizar que la empresa no está obligada a dar por cierta una denuncia, pero sí a investigarla.
Documentación y medidas cautelares
El instructor deberá documentar por escrito la información obtenida, reflejando todas las fechas, testimonios, comunicaciones internas, correos o mensajes disponibles, garantizando el respeto a la normativa de protección de datos.
Por su parte, es preciso valorar la adopción de medidas cautelares inmediatas: si existe un riesgo evidente para la salud física o psicológica de la persona empleada, separar temporalmente a las partes implicadas mientras se aclaran los hechos.
Si se comprueba el acoso, será preciso aplicar las sanciones disciplinarias correspondientes según el convenio colectivo y el Estatuto de los Trabajadores (que pueden ir desde una falta grave hasta el despido disciplinario del acosador).
ACTUALIDAD
IL Coworking se convierte en el epicentro del motor empresarial
Nuestras instalaciones han tenido el honor de acoger «El Networking de la Una», una exitosa iniciativa que promueve Madrid Foro Empresarial para conectar a socios, directivos y profesionales de diferentes empresas y sectores de actividad, con objeto de generar sinergias, colaboraciones y puntos de interés común de cara al desarrollo de sus actividades profesionales.
Estos encuentros ya son un referente en Madrid en materia de networking, ante la efectividad que han demostrado para fomentar el intercambio directo y real de contactos y nuevas oportunidades de negocio.
Para IL Coworking & Legal Services es un motivo de especial satisfacción haber tenido ocasión de presentar nuestras capacidades y servicios en esta sesión, acreditando nuestro apoyo a este tipo de intercambios profesionales; máxime si tenemos en cuenta que Madrid Foro Empresarial agrupa a más de 350 empresas de diversos tamaños y sectores, constituyéndose en una organización referente de empresarios y directivos de la Comunidad de Madrid, cuyo objetivo es defender los intereses del tejido económico regional, impulsar la competitividad y fomentar la cooperación entre sus miembros.
Más equipo, mejor servicio: reforzamos nuestra plantilla de soporte administrativo para tu empresa
En nuestro centro de coworking no solo te ofrecemos un espacio físico para trabajar; nos convertimos en el motor operativo de tu empresa.
Por esa razón, hemos reforzado nuestro equipo profesional de atención al cliente para brindarte el mejor soporte administrativo posible en las siguientes áreas:
- Gestión de correspondencia y paquetería segura y eficiente: recibimos, custodiamos y te notificamos al instante sobre tus cartas y paquetes
- Atención de llamadas personalizada: respondemos a tus clientes o proveedores en nombre de tu empresa, garantizando una imagen seria y profesional
- Apoyo de secretaría: soporte administrativo a tu medida para optimizar tu día a día
Contáctanos y elaboraremos un plan a la medida de tus necesidades.
TE AYUDAMOS
Servicios legales esenciales para pymes, emprendedores y startups
Simplifica tu gestión empresarial y enfócate en crecer. De la mano de nuestro partner, Acountax Madrid Abogados, ponemos a tu disposición un amplio catálogo de servicios jurídicos de apoyo, así como asesoramiento contable, fiscal o laboral.
Domiciliación de negocios, secretaría y gestión de correspondencia
Proyecta una imagen confiable y seria al disponer de una dirección fiscal, societaria y/o comercial en una de las zonas más reconocidas de Madrid y cuenta con nuestro apoyo en la atención de llamadas o la gestión de tu correspondencia.
CONTACTO
Teléfono:
- +34 91 117 94 82
- +34 900 264 918
Email:
Dirección:
- Glorieta de Bilbao n.º 1, 3º derecha, 28004 Madrid
Horario
- 8:30 AM – 21:00 PM, lunes a viernes

